Balotaje en Brasil: escenarios para el mercado argentino según gane Flávio Bolsonaro o Lula da Silva
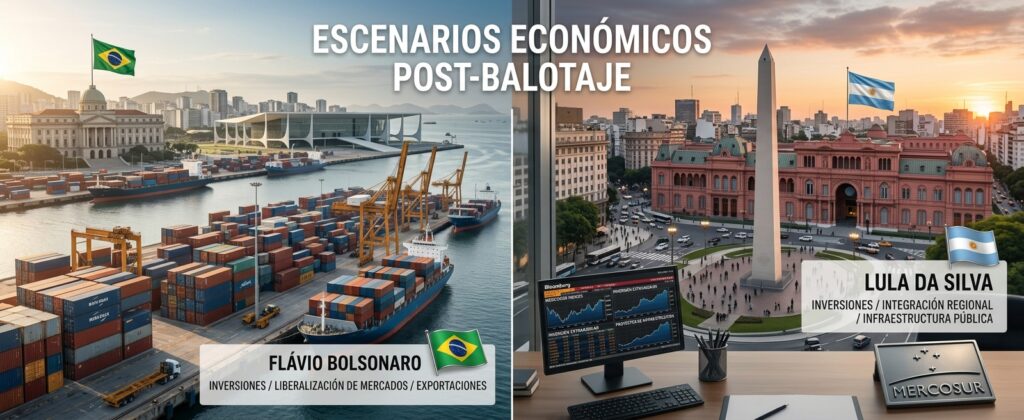
Aviso: este documento es un análisis de escenarios con fines informativos. No constituye una recomendación de inversión ni una oferta de compra o venta de activos. Los mercados son volátiles y cualquier decisión debe consultarse con un profesional matriculado. El punto de partida: una elección pareja Brasil vota este domingo 25 de octubre en un balotaje que las encuestas describen como un empate técnico. Datafolha lo mostraba 50% a 50% el jueves. Quaest daba 45% a 44% a favor de Flávio Bolsonaro sobre votos totales, y la medición de Nexus/BTG, 46,5% a 45,9%, también para el senador. Vox Brasil, en cambio, ubicaba a Lula da Silva 51% a 49% en votos válidos. La cautela es obligada: la mayoría de los sondeos no anticipó que Flávio ganaría la primera vuelta del 4 de octubre, por 47,03% contra 45,16%. Los mercados de apuestas ven la carrera menos pareja: Polymarket le asignaba cerca de 77% de probabilidades al senador el viernes por la noche. Para la Argentina, la elección importa por dos vías. La financiera es el contagio regional: en un mercado que busca historias políticas que mejoren el perfil de riesgo, Brasil funciona como termómetro. La real es la economía: según datos oficiales, Brasil absorbió el 12,6% de las exportaciones argentinas del primer semestre (US$ 6.254 millones) y concentra cerca del 16% del comercio exterior del país. La industria automotriz es el eje de esa relación. Un mercado que ya hizo su apuesta La primera vuelta dejó una lección sobre cómo se transmite el humor brasileño. El lunes 5 de octubre, el riesgo país argentino cayó 8,5% hasta 599 puntos, desde 655 el viernes previo, y llegó a ubicarse por debajo de los 580 en los días siguientes. El S&P Merval subió 3,7%, el Ibovespa llegó a trepar más de 8% y Mercado Libre avanzó 9,6%, con las acciones financieras y energéticas entre las más beneficiadas. Citi anticipó entonces un impulso para la Bolsa porteña y un peso más fuerte por el “efecto Bolsonaro”. Pero ese alivio no se sostuvo. El viernes el riesgo país cerró alrededor de los 707 a 710 puntos, su máximo en un año, con el dólar mayorista en un récord nominal de $1.528. Pesaron el deterioro de la actividad local, la suba de tasas largas en Estados Unidos, la expectativa de que la Reserva Federal suba tasas en diciembre y el petróleo en máximos de cinco meses por el conflicto entre Estados Unidos e Irán. Analistas consultados por Perfil relativizaron, de hecho, atribuir toda la mejora de octubre a Brasil. La rueda del viernes, con el índice MSCI Merval en alza de 4,4%, anticipó parte del resultado: el mercado ya descuenta, en buena medida, una victoria de Flávio. Según el analista Gastón Lentini, el margen de ganancia adicional ante ese desenlace es más acotado que el riesgo de pérdida si gana Lula. Esa asimetría es la clave para leer ambos escenarios. Incremento del riesgo país, desde el 16/10/26 Canales de transmisión El impacto sobre los activos argentinos puede viajar por cuatro canales: Escenario A: gana Flávio Bolsonaro El programa de Flávio propone un ajuste fiscal de entre 1,5% y 2% del PIB, un “tesouraço” de R$ 200.000 millones en el primer año, reducción de ministerios, privatizaciones y baja de impuestos. Oxford Economics anticipa una consolidación más rápida que la de Lula, centrada en recortes de gasto. Potenciales beneficiados: Límites y potenciales perjudicados: Escenario B: gana Lula da Silva Lula propone gradualidad fiscal, sostén del ingreso y la demanda interna y continuidad del marco fiscal vigente, con un Estado activo en el crecimiento. Potenciales perjudicados: La actividad económica cayó 1,7% interanual en agosto y anotó la mayor contracción en lo que va del año. Relativamente más resilientes: El frente diplomático seguiría tenso. Hay que recordar que el comercio no se frenó durante el mandato de Lula: las exportaciones argentinas a Brasil crecieron cerca de 4% en el primer semestre, impulsadas por hidrocarburos y petroquímicos. Resumen comparado Variable Gana Flávio Gana Lula Riesgo país Alivio probable, con techo por factores locales Presión alcista por reversión del posicionamiento Acciones expuestas a Brasil Favorecidas, con riesgo de toma de ganancias Presionadas por Brasil y el real Real Tendería a fortalecerse Tendería a debilitarse Comercio bilateral Mejor competitividad, demanda brasileña a prueba Demanda sostenida, competitividad más ajustada Relación política Alineamiento con Milei Fricción persistente Lo que no depende de Brasil Ningún resultado resuelve los problemas propios del mercado argentino. La actividad económica se debilita, el Gobierno reconoció una economía más floja de lo previsto, el Banco Central redujo el ritmo de compra de divisas y las tasas estadounidenses siguen altas. Brasil puede darle impulso o quitárselo al ánimo del mercado, pero la sustentabilidad del rally dependerá, en palabras de varios analistas, de que el escenario regional se combine con una baja persistente del riesgo propio. Para el lunes, tres indicadores ordenan la lectura: la apertura del Ibovespa y del real, el nivel del riesgo país respecto de los 700 puntos y el comportamiento de los ADR de empresas con exposición a Brasil. Si el resultado coincide con lo que el mercado espera, el movimiento podría ser acotado. Una sorpresa en cualquier sentido amplificaría las reacciones. Este análisis no constituye una recomendación de inversión. Fuentes consultadas: La Nación, Infobae, Bloomberg Línea, Perfil, El Cronista, iProfesional, El Economista, Ámbito, Rava Bursátil, Examedia, InfoMoney, Forbes Brasil, Rio Times, La Tercera, BioBioChile, MDZ, La Gaceta, Semana.