Nombre del autor:valiaconsultora@gmail.com

Argentina - Nacional, DESTACADAS, Geopolítica

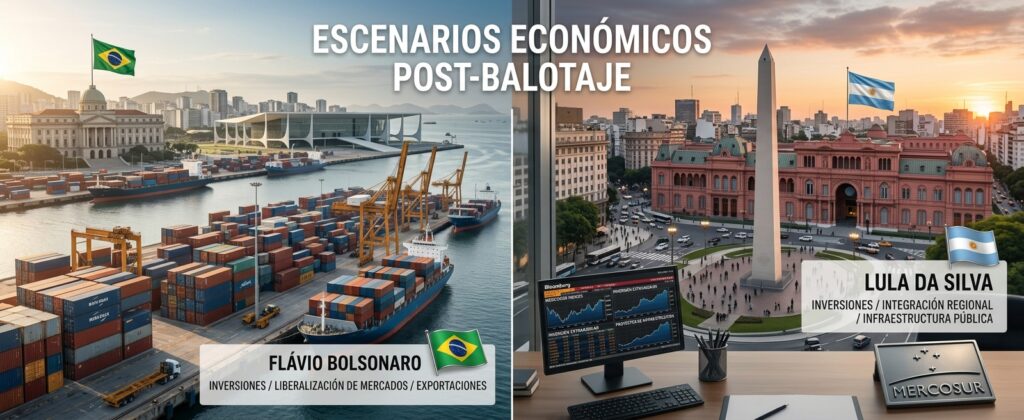
Balotaje en Brasil: escenarios para el mercado argentino según gane Flávio Bolsonaro o Lula da Silva

Aviso: este documento es un análisis de escenarios con fines informativos. No constituye una recomendación de inversión ni una oferta de compra o venta de activos. Los mercados son volátiles y cualquier decisión debe consultarse con un profesional matriculado. El punto de partida: una elección pareja Brasil vota este domingo 25 de octubre en un balotaje que las encuestas describen como un empate técnico. Datafolha lo mostraba 50% a 50% el jueves. Quaest daba 45% a 44% a favor de Flávio Bolsonaro sobre votos totales, y la medición de Nexus/BTG, 46,5% a 45,9%, también para el senador. Vox Brasil, en cambio, ubicaba a Lula da Silva 51% a 49% en votos válidos. La cautela es obligada: la mayoría de los sondeos no anticipó que Flávio ganaría la primera vuelta del 4 de octubre, por 47,03% contra 45,16%. Los mercados de apuestas ven la carrera menos pareja: Polymarket le asignaba cerca de 77% de probabilidades al senador el viernes por la noche. Para la Argentina, la elección importa por dos vías. La financiera es el contagio regional: en un mercado que busca historias políticas que mejoren el perfil de riesgo, Brasil funciona como termómetro. La real es la economía: según datos oficiales, Brasil absorbió el 12,6% de las exportaciones argentinas del primer semestre (US$ 6.254 millones) y concentra cerca del 16% del comercio exterior del país. La industria automotriz es el eje de esa relación. Un mercado que ya hizo su apuesta La primera vuelta dejó una lección sobre cómo se transmite el humor brasileño. El lunes 5 de octubre, el riesgo país argentino cayó 8,5% hasta 599 puntos, desde 655 el viernes previo, y llegó a ubicarse por debajo de los 580 en los días siguientes. El S&P Merval subió 3,7%, el Ibovespa llegó a trepar más de 8% y Mercado Libre avanzó 9,6%, con las acciones financieras y energéticas entre las más beneficiadas. Citi anticipó entonces un impulso para la Bolsa porteña y un peso más fuerte por el “efecto Bolsonaro”. Pero ese alivio no se sostuvo. El viernes el riesgo país cerró alrededor de los 707 a 710 puntos, su máximo en un año, con el dólar mayorista en un récord nominal de $1.528. Pesaron el deterioro de la actividad local, la suba de tasas largas en Estados Unidos, la expectativa de que la Reserva Federal suba tasas en diciembre y el petróleo en máximos de cinco meses por el conflicto entre Estados Unidos e Irán. Analistas consultados por Perfil relativizaron, de hecho, atribuir toda la mejora de octubre a Brasil. La rueda del viernes, con el índice MSCI Merval en alza de 4,4%, anticipó parte del resultado: el mercado ya descuenta, en buena medida, una victoria de Flávio. Según el analista Gastón Lentini, el margen de ganancia adicional ante ese desenlace es más acotado que el riesgo de pérdida si gana Lula. Esa asimetría es la clave para leer ambos escenarios. Incremento del riesgo país, desde el 16/10/26 Canales de transmisión El impacto sobre los activos argentinos puede viajar por cuatro canales: Escenario A: gana Flávio Bolsonaro El programa de Flávio propone un ajuste fiscal de entre 1,5% y 2% del PIB, un “tesouraço” de R$ 200.000 millones en el primer año, reducción de ministerios, privatizaciones y baja de impuestos. Oxford Economics anticipa una consolidación más rápida que la de Lula, centrada en recortes de gasto. Potenciales beneficiados: Límites y potenciales perjudicados: Escenario B: gana Lula da Silva Lula propone gradualidad fiscal, sostén del ingreso y la demanda interna y continuidad del marco fiscal vigente, con un Estado activo en el crecimiento. Potenciales perjudicados: La actividad económica cayó 1,7% interanual en agosto y anotó la mayor contracción en lo que va del año. Relativamente más resilientes: El frente diplomático seguiría tenso. Hay que recordar que el comercio no se frenó durante el mandato de Lula: las exportaciones argentinas a Brasil crecieron cerca de 4% en el primer semestre, impulsadas por hidrocarburos y petroquímicos. Resumen comparado Variable Gana Flávio Gana Lula Riesgo país Alivio probable, con techo por factores locales Presión alcista por reversión del posicionamiento Acciones expuestas a Brasil Favorecidas, con riesgo de toma de ganancias Presionadas por Brasil y el real Real Tendería a fortalecerse Tendería a debilitarse Comercio bilateral Mejor competitividad, demanda brasileña a prueba Demanda sostenida, competitividad más ajustada Relación política Alineamiento con Milei Fricción persistente Lo que no depende de Brasil Ningún resultado resuelve los problemas propios del mercado argentino. La actividad económica se debilita, el Gobierno reconoció una economía más floja de lo previsto, el Banco Central redujo el ritmo de compra de divisas y las tasas estadounidenses siguen altas. Brasil puede darle impulso o quitárselo al ánimo del mercado, pero la sustentabilidad del rally dependerá, en palabras de varios analistas, de que el escenario regional se combine con una baja persistente del riesgo propio. Para el lunes, tres indicadores ordenan la lectura: la apertura del Ibovespa y del real, el nivel del riesgo país respecto de los 700 puntos y el comportamiento de los ADR de empresas con exposición a Brasil. Si el resultado coincide con lo que el mercado espera, el movimiento podría ser acotado. Una sorpresa en cualquier sentido amplificaría las reacciones. Este análisis no constituye una recomendación de inversión. Fuentes consultadas: La Nación, Infobae, Bloomberg Línea, Perfil, El Cronista, iProfesional, El Economista, Ámbito, Rava Bursátil, Examedia, InfoMoney, Forbes Brasil, Rio Times, La Tercera, BioBioChile, MDZ, La Gaceta, Semana.
DESTACADAS, Geopolítica

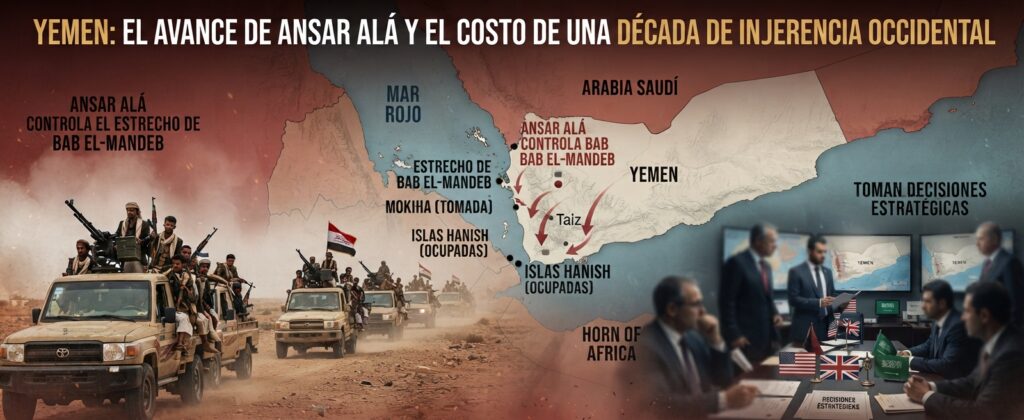
YEMEN: EL AVANCE DE ANSAR ALÁ Y EL COSTO DE UNA DÉCADA DE INJERENCIA OCCIDENTAL

En apenas dos semanas, Ansar Alá completó el control del estrecho de Bab el-Mandeb, tomó la ciudad portuaria de Mokha, ocupó las islas Hanish mayor y menor en el mar Rojo, y avanzó sobre la provincia de Taiz frente a un colapso casi total de las fuerzas leales al gobierno reconocido internacionalmente. Es el movimiento territorial más significativo en cinco años de guerra civil yemenita. Para entender por qué ese avance fue tan rápido, y por qué ocurre justo ahora, hay que mirar más allá del mapa militar y revisar una década de decisiones tomadas en Washington, Londres y Riad. Un avance que no sorprende desde Saná Desde la perspectiva de Ansar Alá, lo que está ocurriendo no es una ofensiva expansionista sino la recuperación de soberanía territorial. Hezam Al Asad, miembro del buró político del movimiento, lo planteó en esos términos exactos ante los medios: la costa occidental es territorio yemenita y las fuerzas de Saná tienen derecho a recuperarla de manos de tropas respaldadas por Arabia Saudita. Es una lectura consistente con cómo Ansar Alá se presenta desde su origen como movimiento zaidí del norte de Yemen: no como una milicia proxy, sino como el heredero de una resistencia contra siglos de marginación política del Yemen septentrional y, más recientemente, contra una intervención extranjera que ellos leen como neocolonial. La velocidad del avance se explica, ante todo, por el colapso interno del bando contrario. Las fuerzas del Gobierno Internacionalmente Reconocido llevan años fracturadas entre facciones con agendas distintas —el Consejo de Transición del Sur, con proyecto secesionista propio, y las fuerzas leales al presidente Al-Alimi, entre otras—, una división que analistas de la región señalan como el principal factor que impidió cualquier resistencia organizada frente al empuje de Ansar Alá en la costa occidental. A eso se suma el desgaste de una coalición saudí que después de una década de guerra no logró ni la victoria militar ni una salida política, y que hoy enfrenta un escenario regional mucho más complejo, con el estrecho de Ormuz bajo tensión permanente y una guerra en curso entre Israel, Irán y Estados Unidos que dispersa la atención y los recursos de todos los actores externos. La injerencia que preparó el terreno Nada de esto se entiende sin repasar el rol que jugaron las potencias occidentales desde 2015. Estados Unidos y el Reino Unido sostuvieron durante años la ofensiva saudí con inteligencia, reabastecimiento en vuelo y, sobre todo, con la venta sostenida de armamento —cazas, bombas guiadas, misiles— que terminó utilizado contra población civil yemenita, de acuerdo con múltiples informes de organismos de derechos humanos. Washington y Londres no fueron espectadores de esta guerra: fueron proveedores directos de su capacidad destructiva, mientras al mismo tiempo se presentaban ante la opinión pública internacional como garantes de estabilidad regional. El resultado de esa política es hoy la crisis humanitaria más severa del planeta: millones de personas en necesidad de asistencia, un país con buena parte de su infraestructura sanitaria y educativa destruida, y una población que en los últimos años atravesó además el retiro de organismos internacionales de asistencia alimentaria en zonas bajo control de Ansar Alá, agravando aún más una situación ya límite. El bloqueo económico y comercial impuesto sobre el país —que Al Asad denunció públicamente y sobre el que advirtió con una eventual escalada si Riad no lo levanta— es otro capítulo de esa misma lógica: castigar económicamente a la población para debilitar políticamente a quien controla el territorio. Es esa acumulación de una década —bombardeos con armamento occidental, bloqueo, fragmentación deliberada o tolerada del bando rival, desatención mediática de un conflicto que Naciones Unidas calificó reiteradamente como catástrofe humanitaria— la que explica por qué Ansar Alá encuentra hoy tan poca resistencia efectiva en el terreno. No se trata solo de una correlación de fuerzas militares favorable en este momento puntual, sino del fracaso estructural de un proyecto de intervención que, durante años, apostó a sostener militarmente un bando incapaz de gobernar y de cohesionarse políticamente. Una lectura regional, no occidental Leído desde Occidente, el avance de Ansar Alá suele reducirse a la etiqueta de “milicia proxy iraní” que amenaza la navegación internacional por el mar Rojo, un encuadre que la propia dirigencia del movimiento rechaza y que además simplifica una dinámica bastante más compleja. Leído desde la región, en cambio, se trata de una fuerza local con arraigo social real —los propios funcionarios yemenitas hablan de un despliegue recibido con apoyo de la población en la costa occidental— que capitaliza el desgaste de un proyecto de intervención extranjera que nunca logró instalar una alternativa de gobierno viable ni, mucho menos, la paz que prometía. El estrecho de Bab el-Mandeb, hoy bajo control efectivo de Ansar Alá, es una de las arterias comerciales más sensibles del planeta. Lo que ocurra en las próximas semanas —una nueva escalada saudí, un intento de negociación, o la consolidación territorial del movimiento— tendrá consecuencias que exceden largamente las fronteras de Yemen. Pero para dimensionar ese escenario con precisión, hace falta partir de una premisa que rara vez aparece en la cobertura internacional: este desenlace no es un accidente reciente, sino la consecuencia directa y previsible de una década de decisiones tomadas fuera de Yemen. Yemen #AnsarAlá #GeopolíticaVALIA

DESTACADAS, Encuestas

GRACIAS MENDOZA

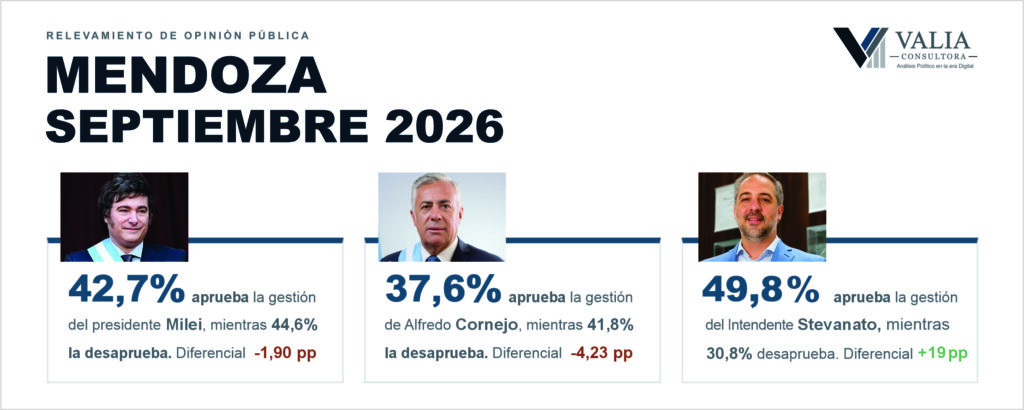
Desde VALIA CONSULTORA queremos agradecer a los 1843 mendocionos que participaron del RELEVAMIENTO DE OPINION PÚBLICA MDZ SEP26, y Felicitar a ELIZABETH DE LOURDES RICA quien fuera la ganadora del sorteo de los $ 100.000.- Agradecemos a la ganadora por remitirnos un video para dar difusión de la entrega efectiva del premio, que podés ver en este link: https://www.facebook.com/share/v/1FHQ2bJXyq/ Paulatinamente se irán publicando los análisis del Relevamiento realizado. Muchas Gracias Cod de Certificación del sorteo: https://app-sorteos.com/w/O9KPN99 Video Captura de pantalla del sorteo realizado en la plataforma sorteos.com : https://www.facebook.com/share/v/1CULGDwgKM/

Argentina - Nacional, DESTACADAS

¿Qué puede pasar con el oro argentino que está en Inglaterra en medio de la escalada por Malvinas?

El jueves 3 de septiembre, el presidente Javier Milei encabezó una cadena nacional desde el Salón Blanco de la Casa Rosada para reforzar el reclamo argentino de soberanía sobre las Islas Malvinas. Habló de “vientos de cambio” favorables a la posición argentina, anunció la construcción de una base naval en Tierra del Fuego, nuevas sanciones a empresas extranjeras que operan de forma irregular en el archipiélago y un proyecto de ley para “asegurar la soberanía nacional”. Puso especial énfasis en la explotación de hidrocarburos en aguas próximas a las islas, y llegó a comparar el eventual traspaso de las Malvinas con la devolución de Hong Kong por parte del Reino Unido a China en 1997. La respuesta de Londres fue inmediata y sin matices. El secretario de Defensa británico, Wes Streeting, sostuvo que las islas “son británicas porque los habitantes eligen ser británicos” y que el discurso de Milei “dice más sobre la política interna de Argentina que sobre las islas”. El canciller Ed Miliband habló del derecho de autodeterminación como algo “primordial” y “amparado por el derecho internacional”. Downing Street calificó su posición de “inquebrantable”. Lo que casi nadie puso sobre la mesa en esa discusión es una pregunta incómoda: ¿qué pasa con los activos argentinos que hoy están, físicamente, bajo jurisdicción británica? Porque mientras el Gobierno endurece el tono con Londres, una porción significativa de las reservas de oro del Banco Central sigue —según la evidencia disponible— dentro del Reino Unido o en tránsito por su sistema financiero. 1. Lo que se sabe del envío del oro En junio y julio de 2024, con apenas meses de gestión, el Banco Central —bajo la conducción de Santiago Bausili y con el respaldo del ministro de Economía Luis Caputo— trasladó lingotes de oro desde la bóveda de Reconquista 266 hacia el aeropuerto de Ezeiza, y de ahí, en vuelos de British Airways, hacia el Reino Unido. Hubo al menos tres envíos documentados: el 7 y el 28 de junio, y un tercero a mediados de agosto de ese año, este último por unos 250 millones de dólares en lingotes. Las estimaciones sobre el total movido varían, pero rondan entre el 60% de las reservas físicas de oro del país, unas 37 toneladas, sobre un total de reservas áureas cercano a los 4.900 millones de dólares. Caputo defendió la operación en su momento con una frase que se volvió célebre: tener el oro inmovilizado en la bóveda del Central “es como tener un inmueble adentro que no podés usar para nada”. La explicación oficial fue que el traslado permitía usar el metal como colateral para obtener financiamiento o generar algún rendimiento —del orden de apenas 0,3% a 0,4% anual, según cálculos de exfuncionarios del BCRA—, y que las operaciones de “rebalanceo” no alteraban el volumen total de reservas. Lo que nunca hubo fue transparencia sobre el destino exacto. En 2025, cuando la Auditoría General de la Nación pidió explicaciones formales, Bausili se negó a precisar el paradero del oro, amparándose en la confidencialidad habitual de la administración de reservas. Y en abril de 2026, en el marco de un litigio en tribunales británicos —vinculado al histórico reclamo por el cupón atado al PBI, no directamente a Malvinas—, los abogados que representan a la Argentina llegaron a advertirle a la Justicia inglesa que no había activos argentinos disponibles para embargar en Londres, lo que reabrió la incógnita sobre si el oro sigue ahí, fue trasladado al Banco de Pagos Internacionales en Basilea, o quedó depositado en la Reserva Federal de Nueva York. Este último destino, de hecho, se había descartado en 2024 precisamente para no exponer el metal a un eventual embargo derivado del litigio por YPF. 2. El precedente que nadie debería ignorar: Venezuela Hay un antecedente que el propio mercado del oro conoce bien. Antes de la pandemia, el Banco de Inglaterra bloqueó el acceso de Venezuela a unas 31 toneladas de oro depositadas en sus bóvedas, en el marco del conflicto de reconocimiento entre el gobierno de Nicolás Maduro y la oposición liderada por Juan Guaidó. El oro venezolano sigue, años después, atrapado en Londres. Ese antecedente importa porque muestra que el Banco de Inglaterra —y la Justicia británica en general— tienen capacidad y disposición para congelar activos soberanos extranjeros cuando entra en juego una disputa política con el Reino Unido. No hace falta una guerra ni una ruptura de relaciones diplomáticas: alcanza con un conflicto de reconocimiento, de soberanía o de intereses que Londres considere relevante. 3. La contradicción estratégica Aquí es donde la escalada discursiva de Milei se cruza con una vulnerabilidad concreta. En el propio Ministerio de Economía, según trascendió esta semana, crece la preocupación por que una eventual represalia británica —motivada por el endurecimiento del reclamo presidencial— pueda alcanzar activos argentinos alojados en territorio del Reino Unido, entre ellos el oro que el Banco Central movió al exterior hace dos años. Es una paradoja poco común en la política exterior de cualquier país: escalar públicamente un diferendo de soberanía con una potencia, mientras una porción relevante de las reservas del banco central permanecen expuestas, física y jurídicamente, bajo el control de esa misma potencia. No es necesario que el Reino Unido llegue a un bloqueo formal como el de Venezuela para que el riesgo sea real: la sola incertidumbre sobre la disponibilidad de esos activos ya condiciona el margen de maniobra financiero del país en un momento de fragilidad cambiaria. El instrumento que debería ser garantía de última instancia frente a una crisis —el oro de las reservas— quedó, por decisión propia, bajo la jurisdicción del país con el que hoy se libra la disputa diplomática más dura de la gestión. 4. Una historia que se repite La relación financiera de Argentina con Londres no nació en 2024. El primer empréstito de la historia argentina —tomado por Bernardino Rivadavia en 1824 con la banca británica Baring Brothers, por un millón de libras esterlinas de los cuales casi nada llegó a destino— es apenas el

Encuestas

VALIA CONSULTORA TE INVITA A PARTICIPAR DEL RELEVAMIENTO DE OPINIÓN PÚBLICA DE TU PROVINCIA Y A GANAR $ 100.000.-

La encuesta indaga sobre los desafíos de los municipios de la provincia, la evaluación de sus gestiones locales y provinciales, y el escenario político de cara a 2027. Entre todos los participantes sortearemos $100.000. Mendoza, Septiembre 2026 – Valia Consultora, firma especializada en análisis político y opinión pública, anunció hoy el lanzamiento de su primer gran relevamiento de opinión pública en la Provincia de Mendoza. La encuesta, que se extiende hasta el [fecha de cierre], busca comprender las prioridades, preocupaciones y expectativas de los mendocinos en un momento clave para la provincia. Alcance y metodología El relevamiento abarca los 18 departamentos de Mendoza, con especial foco en la Zona Este (La Paz, Santa Rosa, Maipú, Lavalle, San Martín, Rivadavia y Junín), Capital y el Gran Mendoza. La muestra está compuesta por adultos de 18 años y más, y los datos serán ponderados por sexo, edad, nivel socioeconómico y región para garantizar la representatividad estadística. La encuesta fue diseñada siguiendo los estándares metodológicos de las principales consultoras del país, incluyendo preguntas sobre: BASES Y CONDICIONES: https://valiaconsultora.com/sorteo-encuesta-mendoza-09-09-26/ Incentivo a la participación Con el objetivo de fomentar la participación ciudadana y reconocer el tiempo de los encuestados, Valia Consultora sorteará $100.000 entre todos los participantes que completen la encuesta. El sorteo se realizará el [fecha del sorteo] y será transmitido en vivo a través de las redes sociales de la consultora. Anonimato y confidencialidad Todas las respuestas son 100% anónimas y confidenciales. Los datos recolectados serán utilizados exclusivamente con fines estadísticos y de análisis de opinión pública. Valia Consultora garantiza que no se realizará ningún cruce de información que permita identificar a los encuestados. Resultados públicos Una vez finalizado el período de recolección de datos, Valia Consultora publicará los principales hallazgos del relevamiento en su sitio web y redes sociales. ¿Cómo participar? Para completar la encuesta y participar del sorteo, ingresá al siguiente link: El cuestionario tiene una duración estimada de 5 minutos. Al finalizar, recibirás un código único que deberás registrar en el formulario de participación del sorteo. Sólo puedes participar una vez del sorteo. Sobre Valia Consultora Valia Consultora es una firma especializada en análisis político y opinión pública en la era digital. Combina metodologías tradicionales con herramientas tecnológicas avanzadas para ofrecer insights precisos y accionables sobre las dinámicas políticas, sociales y electorales de Argentina. Contacto: Email: contacto@valiaconsultora.com Web: www.valiaconsultora.com

Geopolítica

La doctrina Donroe: Qué dice el nuevo manual de Washington y lo que significa para Argentina

A fin de 2025, la administración Trump publicó su Estrategia de Seguridad Nacional (NSS por sus siglas en inglés). No es un documento que suela aparecer en los titulares de los medios de comunicación de nuestro país, pero debería. Porque lo que dice ese texto — y lo que omite — impacta directamente sobre Argentina, sobre la región y el mundo. y sobre las decisiones que tendremos  que tomar en los próximos años. La Estrategia de Seguridad Nacional (NSS) es el documento oficial donde el gobierno de Estados Unidos explica, en blanco y negro, cuáles son sus prioridades respecto del resto del mundo, qué amenazas considera reales y cómo piensa actuar frente a ellas. Normalmente lo publica cada administración y funciona como una hoja de ruta de su política exterior: define qué países son aliados, cuáles son rivales, dónde va a poner recursos y dónde no. No es un documento secreto — se publica cada nueva versión— y por su contenido, es que se vuelve tan relevante. Cuando la administración Trump pone en la NSS 2025 que el Hemisferio Occidental es la prioridad absoluta y que China y Rusia no tienen lugar en él, no está improvisando en Twitter sino firmando una doctrina que va a guiar decisiones concretas de diplomacia, defensa y economía durante todo su mandato.  El presente análisis intenta entender y compartir una mirada, sin rodeos, sobre esta doctrina, en qué se diferencia de la de Biden y qué implica todo esto, mirándolo desde el Sur de nuestro Continente. 1. El punto de partida: se acabó la narrativa del “orden mundial” La NSS 2025 arranca con una autocrítica brutal: las estrategias anteriores de EE. UU., dice el documento, no eran planes serios sino “listas de deseos” (wish lists). Demasiadas prioridades, demasiados compromisos, poca claridad sobre qué le conviene realmente al país. El diagnóstico es éste: desde el fin de la Guerra Fría, Washington se dedicó a exportar democracia, expandir la OTAN, intervenir militarmente en medio mundo y sostener organismos multilaterales. Resultado: guerras costosas, aliados que no pagan su parte y una base industrial debilitada. Trump dice basta. La nueva lógica es más parecida a la de un gerente que a la de un ideólogo: ¿esto nos conviene? ¿nos sale barato o caro? ¿quién más pone plata? Si la respuesta es mala, EE. UU. se baja. “EE. UU. deja de actuar como gendarme global y pasa a actuar como potencia que cuida sus propios intereses. No es aislacionismo total: es selectividad.” Los cuatro pilares del nuevo interés nacional son: proteger las fronteras y la soberanía, defender a la población, asegurar la energía y la industria, y — esto es nuevo y llama la atención — preservar la identidad cultural estadounidense. Sí, la cultura entra en la estrategia de seguridad. 2. América Latina: volvemos a ser el “patio trasero” Para Argentina y para toda la región, esta es la parte que más duele y más importa. La NSS 2025 establece que el Hemisferio Occidental es la prioridad estratégica absoluta de EE. UU. No el Medio Oriente, no Europa: América. Y lo hace con un lenguaje que no deja mucho margen para la interpretación: se habla explícitamente de un “Trump Corollary” a la Doctrina Monroe. Es decir, una actualización del viejo principio de que lo que pase en el continente es asunto de Washington. Las tres reglas del nuevo juego hemisférico son claras: Traducido a lenguaje argento: se acabó la época en que podíamos hacer equilibrio entre Washington y Pekín. La NSS 2025 declara que esa neutralidad no debe tolerarse, ni será una opción. O estás dentro, o estás afuera. Si estás fuera: Tabla. 3. ¿Y dónde queda Argentina en todo esto? Argentina ocupa una posición peculiar en este mapa. Por un lado, el gobierno de Milei se alineó rápidamente con Washington: el acuerdo con el FMI, el distanciamiento de China en algunos planos, la política exterior abiertamente pro-EEUU. Desde la lógica de la NSS 2025, eso nos pone en el casillero de los “aliados sumisos y útiles”. Pero hay tensiones que no se resuelven tan fácil: El escenario más probable es que Argentina, al menos los 2 próximos años, siga en el carril del alineamiento total, pero este alineamiento tendrá costos crecientes en términos de pérdida de autonomía, y capacidad para negociar con otros actores globales. 4. ¿Qué propone la NSS 2025 y por qué es un quiebre? Para entender la magnitud del cambio, hay que mirarlo en tres dimensiones: qué quiere lograr EE. UU. (los fines), con qué herramientas (los medios) y cómo va a actuar (los modos). Qué quiere lograr La prioridad número uno, ya no es el orden global: es la seguridad interna del país. Fronteras, empleo, industria, cohesión cultural. Todo lo demás — alianzas, compromisos internacionales, organismos multilaterales — queda subordinado a esa lógica. El segundo gran objetivo es contener a China. No como enfrentamiento ideológico — ya no se habla de democracia versus autocracia — sino como competencia por recursos, rutas marítimas, semiconductores y liderazgo tecnológico. El tercer objetivo, y un poco más difuso,  es estabilizar Europa rápido, cerrar la guerra de Ucrania en términos aceptables y liberar recursos para concentrarlos en Asia. Entre líneas se entiende que Ucrania deja de ser un símbolo de la defensa de la democracia y pasa a ser un costo que hay que administrar. Con qué herramientas Más gasto militar, pero no para guerras largas: para reconstruir la industria de defensa y disuadir conflictos. Reindustrialización en sectores clave: semiconductores, energía, inteligencia artificial, municiones. Y diplomacia transaccional: el apoyo de Washington vale algo, y ese algo se negocia. y Cómo va a actuar Disuasión en Asia — especialmente en Taiwán — como método para evitar un conflicto directo. Transferencia de cargas a los aliados: Europa que se defienda sola, América Latina que controle sus fronteras, Asia que contribuya más. Y congelamiento del conflicto en Ucrania para que Europa deje de drenar recursos y atención estadounidenses. El viejo continente pasa a ser un gran aportante económico para EE.UU., a

DESTACADAS, Geopolítica

ORMUZ, ARGENTINA. 2026

Lo que el precio del barril le está haciendo al mundo, y por qué a nosotros nos importa más de lo que parece Análisis de coyuntura energética — Junio de 2026 Arranquemos con contexto e información por (casi) todos conocida. El 28 de febrero de 2026, EE.UU. e Israel atacan Irán. Tres días después, la Guardia Revolucionaria iraní cerró el Estrecho de Ormuz, ese bendito pasaje de apenas 54 kilómetros de ancho, entre Irán y Omán. Todos hemos leído que por ahí circulaba el 20% del petróleo y del gas natural licuado del mundo. 20 millones de barriles diarios que dejaron de fluir. Si, está prácticamente CERRADO; ¿Pero qué significa esto? Imaginen que su contador, persona horrible y eterno portador de malas noticias, llega a la oficina y les dice: ‘Mustafá S.A., nuestro proveedor principal, el que nos abastece el 20% de todo lo que usamos para producir, no nos podrá entregar más mercadería por tiempo indefinido’. Y lo peor, no hay otros proveedores para reemplazarlo actualmente. Esa es la dimensión del problema que se está viviendo en el mercado energético global. La Agencia Internacional de Energía (EEUU) lo llamó, sin eufemismos, la mayor interrupción de suministro de la historia del mercado petrolero. Las subas, no reflejan todavía, la magnitud del problema, entonces, ¿qué está pasando realmente? Son muchos los interrogantes: cuándo se espera el quiebre del mercado, cómo están reaccionando los grandes compradores de Asia y qué pasa con el gas.Y, siempre, qué implica todo esto mirándolo desde nuestro país. 1. ¿Cuándo se rompe el mercado? El ‘crack’ que todos esperan Primero: ¿cuánto subió el petróleo? En enero de 2026 el barril de Brent cotizaba a US$ 61. A fin del primer trimestre ya estaba en US$ 118. El 2 de abril tocó casi US$ 128. El mayor salto mensual ajustado por inflación desde que hay registros, es decir, desde 1988. Para ponerlo en plata argentina: el precio se duplicó en menos de 60 días. [1][2] La pregunta que se hacen todos los analistas es: ¿cuándo se viene abajo? ¿o se sigue para arriba indefinidamente? Ninguno de los dos extremos es evidente. Lo que hay es un mercado que aguanta gracias a factores que tienen fecha de vencimiento. ¿Por qué no colapsó todo de golpe? Tres razones concretas explican por qué el sistema aguantó más de lo que muchos esperaban: El problema es que esos amortiguadores tienen límite. Los inventarios se van consumiendo. Y si el estrecho sigue cerrado en el segundo semestre de 2026, los modelos dicen que el sistema llega a un punto de no retorno. Los números crudos: qué proyectan los organismos Organismo Brent prom. 2026 Cuándo se espera el quiebre Supuesto clave EIA (mayo 2026) US$ 96/b Q3 2026 si hay reapertura Cierre efectivo hasta fin de Q2 AIE (mayo 2026) US$ 88/b en Q4 2026 Inventarios caen 3,9 mb/d en 2026 Recuperación parcial desde junio Banco Mundial (mayo 2026) US$ 86/b anual Q4 2026 / inicio 2027 Fase aguda termina en mayo Dallas Fed (WP 2609) WTI pico US$ 132/b Q3 2026 si cierre dura 2 trim. WTI podría llegar a US$ 167/b [1][2][4][5] Fuentes: EIA STEO abril-mayo 2026; Dallas Fed Working Paper 2609, abril 2026; Banco Mundial, Commodity Markets Outlook, mayo 2026. Lo que los modelos no dicen en voz alta pero implican con claridad: si el estrecho permanece cerrado durante todo el segundo semestre, los precios sostenidos por encima de US$ 130-150 por barril no son un escenario catastrófico improbable. Son el escenario base. Desde Argentina, esto se siente de dos maneras. Primero, en el precio de los combustibles: cualquier suba del crudo impacta en el valor de los derivados que importamos o en el costo de abastecer el mercado interno, por más que el gobierno haya amortiguado un impacto mayor en las naftas. Segundo, en el precio de las exportaciones Argentinas y de los proyectos de Vaca Muerta, que se revalorizan notablemente en este contexto. 2. Los grandes compradores asiáticos: quién la aguantó y quién no Asia es la región que más depende de Ormuz: el 80-84% del petróleo que cruzaba el estrecho iba para allá. China, India, Japón y Corea del Sur concentran el 69% de todos esos flujos. [6] Veamos cómo le fue a cada uno. China: el que mejor se armó de antemano China es el caso más interesante. Recibía el 37,7% de todo el petróleo que cruzaba Ormuz, unos 5,35 mb/d. Mucho. Pero vino haciendo los deberes desde hace años: Resultado: la bolsa de Shanghai cayó apenas 0,49% y el yuan se mantuvo estable. Para este humilde contador, eso es un balance energético que aguanta el estrés. China, además, ordenó a sus principales refinerías el 5 de marzo detener exportaciones de diésel y nafta para priorizar el consumo interno. Pragmatismo puro. [6] Dato saliente, hizo lo mismo con los fertilizantes, y recientemente ya ha flexibilizado las restricciones al tener asegurado el abastecimiento del mercado interno. India: la que más sufre y más tiene y tendrá que improvisar India importa el 88% de su petróleo y la mitad cruzaba Ormuz. En el GNL, el 53% de sus importaciones vienen de Qatar y los EAU. Es, de todos los grandes, el caso más complicado. [7] La crisis aceleró algo positivo de largo plazo: India está financiando activamente nuevos proyectos de GNL en África y América del Norte para no volver a depender tanto del Golfo. Desde Argentina, esta es una oportunidad concreta: somos un país con reservas de gas en Vaca Muerta y con un proyecto de GNL en construcción. India necesita lo que nosotros tenemos. Japón: el más vulnerable de todos Si tuviese que ponerle una calificación de riesgo crediticio a la situación energética de Japón, sería CCC. El país depende de los combustibles importados para el 87% de su consumo energético total, y el 73% de su crudo viene del Golfo. Importa 1,6 mb/d por Ormuz. [6][7] Japón activó planes de contingencia y salió a comprar en el mercado spot a cualquier precio. Lo que ilustra

Scroll al inicio