Nombre del autor:valiaconsultora@gmail.com

Argentina - Nacional, DESTACADAS, Publicaciones

Un gobierno golpeado, una oposición sin timón y una economía que no despega

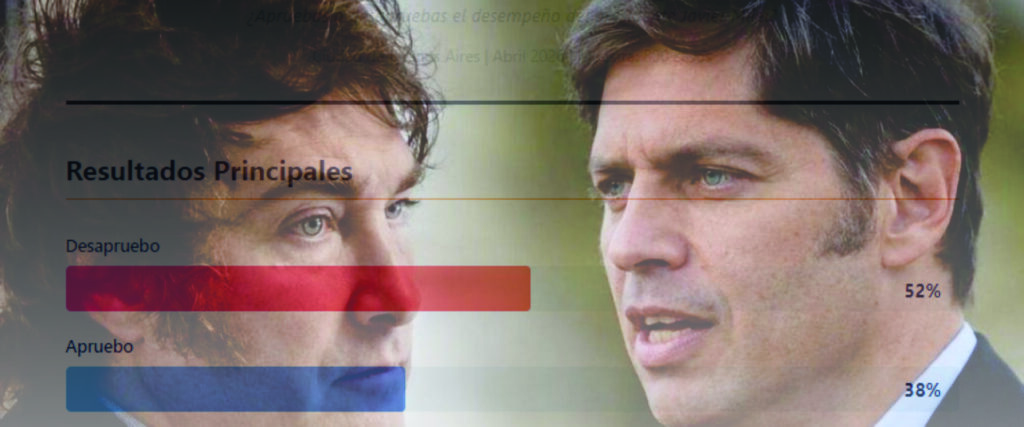
VALIA Consultora / mayo , 2026 Resumen Ejecutivo A mediados de mayo de 2026, la política argentina atraviesa un momento de acumulación de tensiones que todavía no se traduce en un movimiento claro del tablero. Este artículo analiza tres frentes que se retroalimentan: 1) el desgaste de la imagen presidencial a partir del caso Adorni, con datos propios de nuestra última medición en CABA; 2) la incapacidad de la oposición —centralmente el peronismo— de capitalizar ese desgaste por su propia fragmentación interna; y 3) una economía que logró estabilidad cambiaria y desinflación gradual, pero que no consigue traducir esos logros en una recuperación del consumo y la actividad que el electorado pueda sentir en el bolsillo. 1. El humor social en cifras: lo que dice nuestra encuesta de abril Nuestro último relevamiento en la Ciudad de Buenos Aires (800 casos, campo del 1 al 15 de abril, margen de error ±3,5%) ya anticipaba el clima que hoy se profundiza. Un 49.5% de los consultados porteños desaprueba la gestión del presidente Javier Milei, contra un 39.5% que la aprueba. Cuando se pregunta directamente por la evaluación de la gestión, la fotografía es todavía más adversa: 55% la califica de “mala” o “muy mala”, frente a un 35% que la considera “buena” o “excelente”. Indicador Resultado Desaprobación presidencial 49.5% Aprobación presidencial 39.5% Evaluación de gestión “Mala/Muy mala” 55% Evaluación de gestión “Buena/Excelente” 35% Problema principal: Inflación 42% Problema principal: Desempleo 38% Problema principal: Corrupción 34% Fuente: Encuesta VALIA Consultora, CABA, abril 2026. Lo que más nos interesa remarcar es el podio de preocupaciones: inflación (42%), desempleo (38%) y corrupción (34%) concentran la agenda de los porteños, muy por encima de la inseguridad (29%) o los bajos salarios (27%). Es decir, el propio electorado porteño —tradicionalmente más favorable al oficialismo que el promedio nacional— empezó a combinar el reclamo económico clásico con un reclamo de transparencia institucional. Esa combinación no es casual: se produce en simultáneo con la explosión del caso Adorni, que analizamos a continuación. En lo personal, creemos que este cruce entre el reclamo económico y el reclamo por corrupción es el dato más relevante de la medición. Un gobierno que basó buena parte de su legitimidad en la idea de “casta versus gente” enfrenta ahora una acusación que ataca exactamente ese activo simbólico. No es lo mismo perder aprobación por inflación que perder aprobación por sospecha de enriquecimiento ilícito en un funcionario de máxima confianza. 2. El caso Adorni: la crisis que no para de crecer El escándalo que rodea al jefe de Gabinete, Manuel Adorni, mutó en las últimas semanas de una controversia por el uso de bienes públicos a una causa judicial con ramificaciones patrimoniales cada vez más concretas. El origen del expediente se remonta al 8 de marzo, cuando trascendió que Bettina Angeletti, esposa de Adorni, había viajado en el avión presidencial junto a la comitiva de Milei a Nueva York para participar de la “Argentina Week 2026”, pese a no ocupar cargo público alguno. Casi en simultáneo se conoció un viaje privado del funcionario y su familia a Punta del Este, cuya factura de regreso fue emitida el mismo 9 de marzo. La diputada Marcela Pagano —hoy distanciada del oficialismo— presentó una denuncia por enriquecimiento ilícito que quedó radicada en el juzgado de Ariel Lijo, con la fiscalía a cargo de Gerardo Pollicita. A partir de ahí, la causa fue exhibiendo un patrimonio que no guarda relación con el sueldo de Adorni como vocero y luego jefe de Gabinete. Se supo que su esposa había registrado a su nombre una casa en el country Indio Cuá Golf Club (Exaltación de la Cruz) en noviembre de 2024, no declarada en su momento, además de la compra y refacción de un departamento en Caballito. El punto de mayor impacto público llegó el 4 de mayo, cuando el contratista Matías Tabar declaró ante la fiscalía que Adorni le había pagado 245.000 dólares en efectivo, sin factura ni recibos, por la remodelación integral de la casa del country: pisos, pileta, cascada, parrilla y mobiliario, en obras que se extendieron entre octubre de 2024 y julio de 2025, cuando el funcionario era apenas vocero presidencial. Según su testimonio, los pagos se hicieron en cuotas —30.000 dólares en abril de 2025, 100.000 en mayo, 30.000 en junio, 50.000 en julio— siempre en la misma modalidad de entrega en mano. Dos días más tarde, el juez Lijo ordenó levantar el secreto fiscal de Adorni y su esposa, y extendió la pesquisa a las comunicaciones de su entorno cercano, incluido el periodista y productor Marcelo Grandio, quien lo había acompañado en el vuelo privado a Punta del Este. El resultado político de esta secuencia ya es mensurable. Encuestas propias y de otros centros —como el Observatorio de Psicología Social Aplicada de la UBA, con relevamiento en el AMBA— coinciden en que el caso está horadando la base electoral libertaria: una porción significativa de quienes votaron a La Libertad Avanza en el balotaje de 2023 reconoce que el escándalo empeoró su imagen del Gobierno, y el propio electorado libertario está dividido entre quienes piden que Adorni resista en el cargo y quienes reclaman su salida. Para VALIA, el dato clave no es tanto la denuncia en sí —la Justicia argentina acumula denuncias contra funcionarios de todos los colores sin que necesariamente impacten en la imagen presidencial— sino la combinación de tres elementos: la cercanía personal de Adorni con Milei, la modalidad de pago en efectivo y sin documentación (que choca de lleno con el relato libertario de transparencia y batalla cultural contra “la casta”), y el hecho de que la causa avanza con pruebas documentales concretas, no solo con relatos periodísticos. Eso la vuelve mucho más difícil de desactivar comunicacionalmente que otros escándalos previos del oficialismo. 3. Una oposición sin timón: el peronismo atrapado en su propia interna Frente a este escenario, cualquier manual de oposición indicaría que el peronismo debería estar capitalizando el desgaste oficialista. Sin embargo, la dinámica interna del espacio sigue
Geopolítica

¿Se acerca un “crack” en el mercado del petróleo?

El impacto del cierre del Estrecho de Ormuz y la reconfiguración energética global Resumen Ejecutivo El cierre de facto del Estrecho de Ormuz desde el 28 de febrero de 2026 ha eliminado aproximadamente el 20% del suministro global de GNL y ha restringido severamente el flujo de petróleo desde el Golfo Pérsico. Este artículo analiza:  1) cuándo podría producirse un “crack” o punto de quiebre en el mercado petrolero; 2) cómo China, India y el resto de Asia han reemplazado el flujo perdido;  3) si el aumento de la nafta en EE.UU. ha reducido el consumo y generando excedentes exportables;  4) un análisis paralelo para el mercado de GNL. 1. El “crack” del petróleo: ¿Cuándo se rompe el mercado? La pregunta central es si el actual régimen de precios elevados es sostenible o si se aproxima un colapso. La evidencia sugiere que el punto de inflexión podría llegar en el tercer trimestre de 2026, aunque con matices importantes. El escenario base de la EIA La Administración de Información Energética de EE.UU. (EIA) proyecta que el precio del Brent, que superó los  Usd 94 por barril en marzo, ,se mantendraˊpor encima de Usd 95 por barril durante los próximos dos meses, para luego caer por debajo de Usd 80/barril en el tercer trimestre de 2026 y alcanzar UsD 70/barril hacia finales de año. Para 2027, su pronóstico es un promedio de $64/barril . La clave de esta proyección: La EIA asume que el tránsito por Ormuz se reanudará gradualmente. Si el conflicto se prolonga más allá de julio, el “crack” podría retrasarse. ¿Por qué caerían los precios? Según este organismo, aunque parezca contradictorio, existen presiones fundamentales que apuntan a una corrección: Conclusión sobre el “crack” (siempre según este análisis): Salvo una escalada bélica que cierre permanentemente el estrecho, el mercado petrolero probablemente alcanzará un punto de inflexión entre septiembre y noviembre de 2026, cuando la producción alternativa y la moderación de la demanda (impulsada por el fin del verano boreal) alivien las tensiones. En lo personal, pienso que estas aseveraciones pecan en exceso de optimistas. Un optimismo conveniente, dado el organismo que lo asevera y la muy posible carencia de objetividad del mismo. La compensación del valor del barril por medio de aumento de producción puede demorarse años, por lo que un quiebre de inventario puede generar precios sostenidos superiores a los Usd 150, valores que se han abonado en reiteradas oportunidades en los últimos meses, por compra de petróleo de manera inmediata (no contrato futuro). 2. El reemplazo del flujo perdido: China, India y Asia El cierre ha sido una prueba de estrés para la seguridad energética asiática. La respuesta ha sido contundente, pero desigual. China: El gran blindado China ha resultado ser la economía más resiliente, gracias a una estrategia de diversificación de largo plazo: Resultado: La bolsa china apenas ha caído un 0.49% y el yuan se ha mantenido estable, en marcado contraste con Japón y Corea del Sur . India: Entre la espada y la pared India es el caso más dramático de vulnerabilidad: Lección aprendida: La crisis ha sido un llamado de atención. Ahora, India está financiando activamente proyectos de GNL en África y América del Norte para diversificarse lejos del Golfo . El resto de Asia: Canibalización del mercado El sudeste asiático ha quedado atrapado en una guerra de ofertas con Europa. La prima asiática (la diferencia entre JKM y TTF) se ha ampliado a casi $2/MMBtu, desviando los cargamentos flexibles desde Europa hacia Asia . Esto significa que los países asiáticos están compitiendo directamente con los europeos por un pastel más pequeño, elevando los precios para todos. 3. Estados Unidos: ¿Destrucción de demanda o resiliencia? La pregunta específica sobre la nafta en EE.UU. tiene una respuesta clara y respaldada por datos de abril de 2026. ¿Ha disminuido el consumo de nafta? NO Contrario a la intuición, el consumo de gasolina en EE.UU. no ha caído significativamente, a pesar de que los precios en la bomba alcanzaron un promedio nacional de U$ 4,511 por galón a mediados de mayo de 2026, un aumento del 50% respecto al año anterior . Los datos de la EIA (al 14 de abril de 2026) son concluyentes: Indicador Valor Variación interanual Demanda total de productos petroleros 19.89 millones b/d +2.3% Demanda de gasolina (4 semanas) 8.75 millones b/d -0.8% Precio regular por galón $4.511 +43% Fuente: Análisis de Price Group basado en datos de la EIA, mayo de 2026 . Interpretación: La caída del 0.8% en la gasolina es marginal y se atribuye más al clima fresco en el Medio Oeste que a una “destrucción de demanda” inducida por el precio. Los analistas advierten que es demasiado pronto para hablar de un cambio de comportamiento, ya que la temporada alta de conducción (de junio a agosto) recién comienza . ¿Hay sobrantes exportables de producto? SÍ, pero no de nafta Aquí está el matiz crucial. Aunque la demanda de gasolina se mantiene firme: Conclusión para EE.UU.: El aumento del precio de la nafta no ha reducido el consumo interno, por lo que no se han generado sobrantes exportables de gasolina. Al contrario, EE.UU. enfrenta un déficit creciente que ha llevado a los inventarios a niveles críticos. 4. Análisis paralelo: El mercado de GNL El mercado de gas natural licuado ha experimentado una dinámica aún más volátil que el del petróleo, y presenta características propias. El shock de oferta y la respuesta de EE.UU. ¿Habrá un exceso de oferta (glut) de GNL? Paradójicamente, la crisis actual podría generar un excedente estructural en el mediano plazo. Consecuencias para los precios Región Precio Actual Pico Post-Crisis (marzo 2026) Asia (JKM) $18.20/MMBtu $25.30/MMBtu Europa (TTF) $16.35/MMBtu $18.00/MMBtu *Fuente: Inspenet/Uniper, abril de 2026  y Bloomberg .* Observación clave: La prima asiática se ha mantenido, desviando cargamentos flexibles hacia Oriente y dejando a Europa (con sus instalaciones de almacenamiento solo al 38% de su capacidad) en una posición vulnerable para el invierno de 2026-2027 . Conclusiones finales Declaración de fuentes: Este artículo se basa en

Scroll al inicio